
聚创配资 沙特阿美千亿入华, 不是来投资, 是锁未来30年原油销路
坦白说,很多人对沙特阿美千亿布局的理解,至今还停留在“外资来华投资”的表层。
这是彻头彻尾的误读。
它既不是土豪撒钱,也不是产业入侵,而是一场横跨三十年的能源长单提前锁仓——沙特揣着300万桶闲置产能找上门,要用股权、技术和稳定油源,换中国市场未来三十年的确定性;而中国接住这张单,打的是另一副算盘,用市场准入换技术跃迁,用产能空间换产业升级的时间窗口。
10月盘锦的寒意里,辽滨经开区837亿的厂区灯火通明,32套主装置正挨着个儿做最后一轮联动调试。这是沙特在华千亿布局,正式从“签约季”切进“兑现季”的信号。
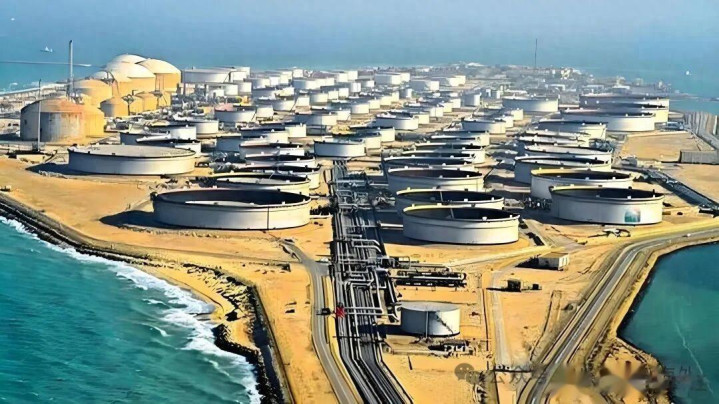
盘锦:30%股权背后,是东北炼化的续命与重生
很多人把华锦阿美当成普通合资项目,要我说是看浅了。 桌上的座次排得很清楚:北方华锦51%控股守底线,沙特阿美30%握话语权,盘锦鑫诚19%留足地方利益。总投资837亿元,阿美掏了约118亿美元,这是它在海外单笔最重的下注。 装置清单更见野心:1500万吨炼油打底,165万吨乙烯、200万吨对二甲苯往下延伸,最扎眼的是一套20万吨POE产能,这是光伏胶膜的核心原料,也是这两年国内卡脖子最凶的高端化工品之一。
沙特押上的筹码,是最高21万桶/日、约1000万吨/年的长期原油供应。 炼化圈的人都懂,这种三十年长协从来不是死价,是锁了个地板价。油价跌时按市场价走,油价涨时按协议价拿,对炼厂而言这就是保命的安全垫。 在我看来,这笔交易真正的分量,远不止一座炼厂。东北炼化这些年一直缺油,很多装置负荷吃不饱,人才流失严重。
沙特这一注,等于给盘锦塞了一颗三十年的“油源心脏”,地方政府那19%的股份,换的是整个辽西石化产业的存续和升级。说白了,沙特用30%的股权,换走了中国北方炼化市场未来三十年的原油入场券。
荣盛:双向参股的本质,是互相递了投名状
如果说盘锦是重注,荣盛这笔就是巧局。
2023年246亿元拿下10%股权时,不少人喊“沙特抄底民营炼化”。拆开条款才知道根本不是:浙石化每年锁定至少48万桶/日沙特原油,阿美给20年期8亿美元信用额度,荣盛让出舟山原油储罐使用权,阿美常备不少于150万公吨库存。油源、低息资金、罐容、信用,一次配齐。
很多人没看懂后半段的深意。2024年双方约定,荣盛拟收购沙特朱拜勒炼化公司50%股权,阿美拟入股宁波中金石化不超过50%。到2026年上半年,双方仅原油、燃料油、乙二醇的贸易额就冲到约238亿元。 哪儿是单纯的收购啊,说白了就是互相递了投名状。 更值得玩味的是今年7月落地的新协议:SABIC拟持股荣盛新材料30%-50%,配套技术许可,共同推进675亿元的金塘新材料项目,做电子级特种树脂、AI服务器基材。这才是真正的跃迁——荣盛拿油源是续命,拿到沙特的高端化工技术才是破局,直接从大宗炼化摸到了高端新材料的门槛。
福建二十年:从卖油到搬技术,沙特的胃口变了
沙特在中国最老的落脚点,不在东北,在福建漳州。
早在2007年,福建联合石化就挂牌成立,福建炼化50%、埃克森美孚25%、沙特阿美25%。这盘棋下了快二十年,1400万吨炼油、11万吨乙烯,是东南沿海最早的一体化基地之一。
老交情之上,这两年叠了两层新盘子,分量完全不同。 中沙古雷乙烯总投资约448亿元,SABIC持股51%,2026年7月已经进入联动试车。这套装置用了19项全球领先技术,其中9项是SABIC专有技术,茂金属聚乙烯、聚碳酸酯这些以前国内做不好的高端产品,直接落地量产。古雷二期更猛,711亿元规划1600万吨炼油、150万吨乙烯,正在工程建设阶段。 在我看来,古雷根本不是又一座炼厂,是沙特把整套高端化工体系平移到了中国。
二十年布局,从最初参股炼厂卖原油,到现在输出工艺包做高端材料,沙特的胃口早就从“卖资源”变成了“占产能”。漳州这个曾经的农业小城,也被硬生生推上了国家级石化基地的牌桌。
三个“冻住”的项目:不是黄了,是在赌周期
但不是所有牌都打出去了。 2023年是密集签约年:9月瞄上盛虹10%,10月接触裕龙10%,2024年4月又和恒力签了MOU,要10%加一股。三份意向书热热闹闹,到2026年却全部卡在半道。 我特意翻了近一年的公告——两边都没松口,但也都没撤桌。
别以为这三笔黄了,这是行业里心照不宣的“冷冻期”。 不是谈崩了,是双方在赌周期。油价往上走,民营方缺油源,急着签;油价往下走,阿美产能闲置,急着卖。现在谁先松口,谁就输了。 很多人不知道,阿美中国区的谈判团队大半是本土炼化圈出去的老人,对各家的成本底线、地方政策门儿清,根本不是什么外行土豪。它选的合作方全是地方国企和民营龙头,完美避开两桶油的核心阵地——原因很简单,两桶油自己有油源,不缺沙特的油;只有市场化炼厂缺油源,也最需要资金和技术。
依我看,明年上半年油价要是往上走一波,第一个松口的大概率是山东裕龙。 裕龙岛一期2000万吨炼油2026年二季度就要全流程贯通投产,油源缺口明摆着,现在硬撑着用现货油,成本比有长协的荣盛高出一截。地方上的产能投产压力,比上市企业要急得多。而沙特手里攥着三个意向,不用都成,只要成一个,就能在华东、山东再钉一颗钉子,把民营头部都圈进自己的供应体系。这招比直接砸钱高明得多。
延布:被忽略的后手,中国炼化的反向出海
说到这儿可能有人会问,就不怕沙特拿油源卡脖子? 其实很多人忽略了第五个战场,根本不在中国。
中石化和沙特阿美合资的延布炼厂,总投资86亿美元,2016年投产,40万桶/日加工能力。2025年4月双方又签了扩建框架。这才是真正的双向奔赴,中国出工程技术和运营经验,沙特出原油资源,炼出来的油直接供欧洲和东南亚。
以前是欧美炼化技术输往中国,现在是中国炼化工程能力输往中东。延布不是简单的合资炼厂,是中国炼化产业出海的样板。你进我的下游市场,我也进你的核心产区,互相留了后手,也互相验证了实力。
没有双赢,只有周期里的双向卡位
把这五盘棋摆在一起,逻辑就彻底通了。 沙特为什么这么拼?数字摆在那儿:2024年一季度产量约900万桶/日,产能却高达1200万桶/日,300万桶的闲置量压在手里。全球能源转型喊得震天响,石油需求峰值论一年比一年嚣,它必须在需求见顶之前,把未来三十年的中国销路焊死。
对中国而言,也从来不是什么“双刃剑”这种正确的废话。 代价和收益都明码标价:拿到的是巨额资本、先进工艺包、稳定原油供应和国际化管理经验,盘锦、舟山、漳州的产业能级,都因为这笔投资在升格;让出的是部分股权和油价上行周期的成本议价权,民营龙头们拿到了油,也让出了一部分话语权。
在我看来,这场千亿棋局的本质,是全球炼化产能大转移背景下的一次双向卡位。 欧美日韩的传统炼化产能在持续退出,全球产业重心正在向中国倾斜。沙特卡的是需求下行前的最后一个大市场,中国卡的是能源转型前的最后一次产业升级窗口。没有谁占谁便宜,都是在周期里给自己找活路。
三十年很长,长到足够让石油需求见顶;三十年也很短,短到足够让一个国家的化工产业完成从大宗到高端的跃迁。 现在华锦的倒计时在走,古雷已经试车,荣盛的流水已经跑通,三个样板间已经立住。盛虹、恒力、裕龙那三笔冻住的交易,只是在等下一轮周期反转。 棋盘上的子都没撤,只是暂时按在手里。落子的人,永远比围观的人清楚得多。
你觉得沙特阿美千亿入华,最终谁赚得最多?
A. 沙特阿美 B. 民营炼化 C. 地方政府 D. 普通消费者
忠琦配资提示:文章来自网络,不代表本站观点。